Gesamtinvestment
Kaufpreis, Sanierung und Nebenkosten ergeben zunächst nur die Gesamtsumme.

Denkmalschutzimmobilien als Kapitalanlage
Historische Substanz, Sanierung, Finanzierung, Vermietung und besondere steuerliche Regeln greifen bei einer Denkmalimmobilie ineinander. Deshalb betrachten wir nicht nur den möglichen steuerlichen Effekt, sondern das gesamte Immobilienkonzept.
Denkmal für mich einordnenPersönlich · strukturiert · auf deine Situation bezogen
Die Ausgangslage
Die besondere Abschreibung kann relevant sein. Entscheidend ist trotzdem, ob Finanzierung, monatliche Belastung, Zeithorizont und Objekt zu dir passen. Deshalb beginnt unsere Prüfung bei den Faktoren, die du mitbringst.
Welche steuerlichen Effekte relevant sind, hängt von deiner individuellen Situation ab.
Kaufpreis, Nebenkosten, Finanzierungsspielraum und laufende Belastung müssen zusammenpassen.
Eine Denkmalimmobilie endet nicht mit der besonderen Abschreibungsphase. Die Perspektive danach gehört von Anfang an in die Rechnung.
Vermögensaufbau, laufende Belastung und gewünschte Flexibilität bestimmen, welche Immobilienstrategie zu dir passt.
Die beste Immobilie gibt es nicht. Die passende schon.
Was du wirklich kaufst
Bei einer Denkmalimmobilie werden Teile des Gesamtinvestments steuerlich und wirtschaftlich unterschiedlich behandelt. Genau deshalb reicht es nicht, nur auf einen ausgewiesenen Sanierungsanteil zu schauen.
Ein Kaufpreis
schematisch, keine Anteile
Gesamtinvestment
Kaufpreis, Sanierung und Nebenkosten ergeben zunächst nur die Gesamtsumme.
01 Grund & Boden
Grund und Boden wird nicht abgeschrieben.
02 Bestehende Gebäudesubstanz
Für die bestehende Gebäudesubstanz gelten eigene steuerliche Regeln.
03 Sanierung & Modernisierung
Nicht jede Sanierungsposition gehört automatisch zur besonderen Denkmal‑AfA.
04 Nach § 7i begünstigte Aufwendungen
Entscheidend sind die gesetzlichen Voraussetzungen und der entsprechende Nachweis durch die zuständige Stelle.
Sanierungsanteil ist nicht automatisch Denkmal‑AfA.
Der besondere steuerliche Rahmen
§ 7i EStG knüpft die erhöhten Absetzungen an konkrete Voraussetzungen. Bei einem erworbenen Denkmal gehören deshalb Zeitpunkt, Abstimmung der Maßnahmen und Bescheinigung zwingend in die Prüfung.
01 Denkmaleigenschaft
§ 7i EStG bezieht sich auf im Inland belegene Gebäude oder Gebäudeteile, die nach den jeweiligen landesrechtlichen Vorschriften als Baudenkmal gelten beziehungsweise unter die dort beschriebenen Schutzkonstellationen fallen.
02 Abstimmung
Bei einem erworbenen Objekt erfasst § 7i nur entsprechende Maßnahmen, die nach dem rechtswirksamen Abschluss des Erwerbsvertrags durchgeführt wurden. Die Maßnahmen müssen außerdem mit der zuständigen Stelle abgestimmt worden sein.
03 Bescheinigung
Die nach Landesrecht zuständige Stelle bescheinigt die Voraussetzungen und die Erforderlichkeit der Aufwendungen. Diese Bescheinigung ist eine zentrale Grundlage für die erhöhte Absetzung.
Jahr 1–8 bis zu 9 % p. a.
Jahr 9–12 bis zu 7 % p. a.
bezogen auf die nach § 7i EStG begünstigten Aufwendungen und unter den gesetzlichen Voraussetzungen. Die tatsächliche steuerliche Wirkung hängt von der individuellen Situation ab.
Wirtschaftlichkeit
Eine Denkmalimmobilie muss auch wirtschaftlich nachvollziehbar sein. Deshalb führen wir Miete, Finanzierung, laufende Kosten, Instandhaltung und steuerliche Faktoren in einem gemeinsamen Szenario zusammen.
Monatliches Szenario
Keine pauschale Rendite. Keine pauschale Steuerersparnis. Entscheidend ist eine Rechnung, die zu deiner Situation passt.
Wir prüfen zuerst deine Ausgangslage und danach das Objekt.
Risiko & Kontrolle
Denkmalschutz bringt zusätzliche Anforderungen mit sich. Entscheidend ist, dass sie nicht versteckt, sondern vor deiner Entscheidung sichtbar werden.
Schutzstatus Abstimmung Bescheinigungsweg
Anbieter Leistungsbeschreibung Bauablauf Übergabe
Kaufpreisaufteilung Nebenkosten Finanzierung laufende Belastung
Lage Grundriss Mietniveau Energie Verwaltung Instandhaltung
Transparenz nimmt einem Investment nicht das Risiko. Sie macht es prüfbar.
Denkmalrechtliche Bescheinigungen stammen von den zuständigen Stellen. Die individuelle steuerliche Beurteilung gehört in die Steuerberatung.
Strategievergleich
Bestand, Neubau und Denkmal können Teil eines Immobilienkonzepts sein. Entscheidend ist, welche Struktur zu deiner Ausgangslage und deinem Ziel passt.
| Bestand | Neubau | Denkmal | |
|---|---|---|---|
| Objekt beim Kauf | bestehendes Gebäude | Projekt / Neubau | historische Substanz + Sanierung |
| Nutzung / Vermietung | häufig bereits vermietet | nach Fertigstellung | abhängig vom Sanierungsstand |
| Prüfschwerpunkt | Mietvertrag · WEG · Gebäudehistorie | Projekt · Bauträger · Planung | Substanz · Sanierung · Denkmalunterlagen |
| Steuerlicher Rahmen | reguläre objektbezogene Regeln | objekt- und projektabhängig | § 7i kann zusätzlich relevant sein |
| Energie | objektabhängig | moderner Standard | besondere Sanierungsanforderungen |
| Bau- / Projektphase | meist gering | relevant | bei Sanierungsprojekten relevant |
| Langfristige Betrachtung | Betrieb · Substanz · Finanzierung | Fertigstellung · Vermietung · Finanzierung | Substanz · Finanzierung · Perspektive nach § 7i |
Jahr 1–8
bis zu 9 % p. a.
auf die nach § 7i begünstigten Aufwendungen
Jahr 9–12
bis zu 7 % p. a.
Die besondere § 7i‑Absetzung endet hier.
Die Zeit danach
Die besondere Abschreibung läuft aus. Die Immobilie bleibt. Von diesem Zeitpunkt an zählen weiterhin Finanzierung, Miete, Zustand, laufende Kosten und die Qualität des Standorts.
Ein gutes Denkmal-Konzept wird nicht für zwölf Jahre gebaut.
So prüfen wir
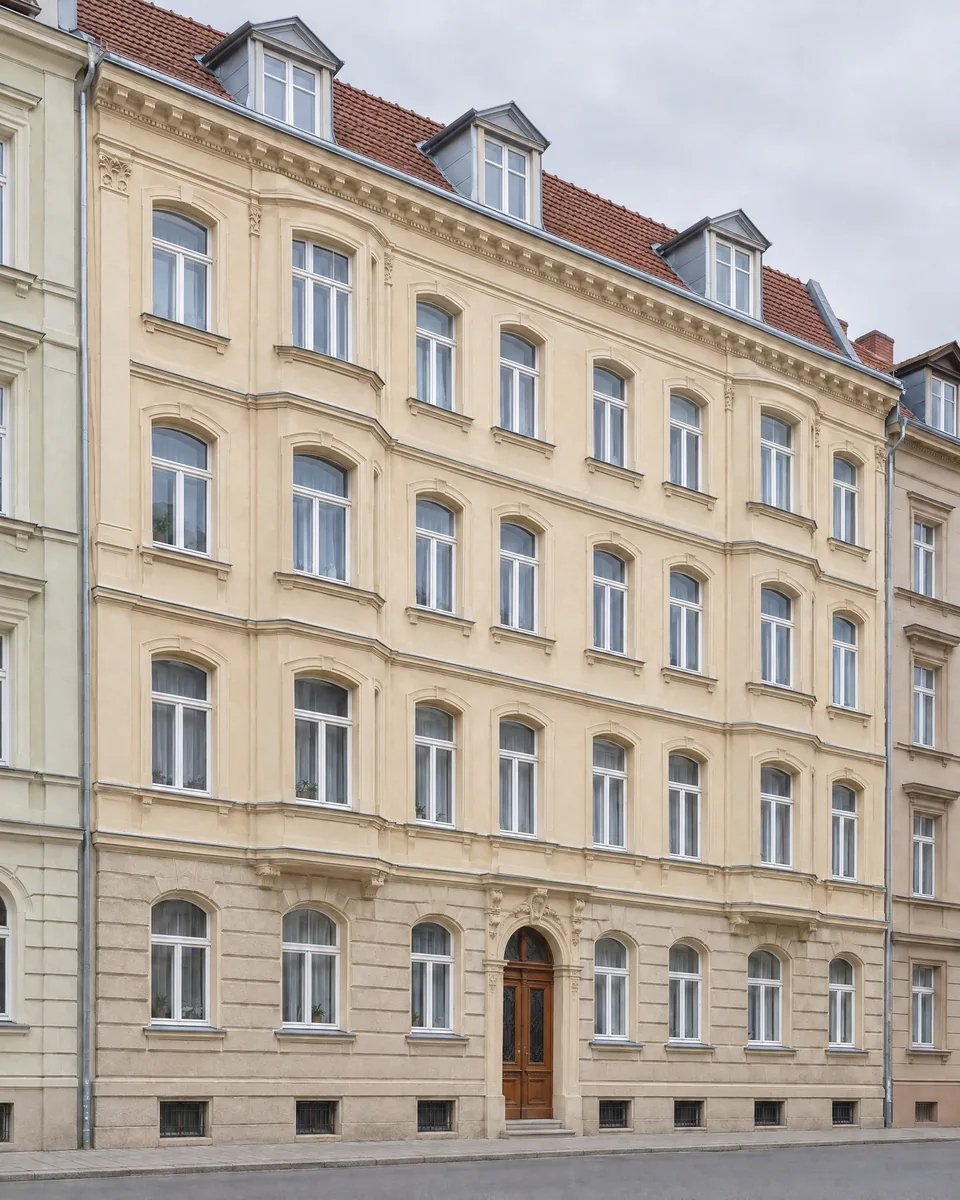
Wir bringen die Entscheidung in eine feste Reihenfolge. So entsteht aus vielen Einzelinformationen ein nachvollziehbares Gesamtbild.
01 Ausgangslage
Einkommen, Eigenkapital, Ziele und Zeithorizont bilden das Fundament.
Fundament
02 Finanzierung
Kaufpreis, Nebenkosten, Zins, Tilgung und laufende Belastung werden gemeinsam betrachtet.
Erdgeschoss
03 Objekt & Anbieter
Projekt, Anbieter, Standort, Objektqualität und Unterlagen werden in das Gesamtbild eingeordnet.
1. OG
04 Sanierung & Denkmal
Sanierungsumfang, Denkmalstatus, Abstimmung und Dokumentation werden nachvollziehbar gemacht.
2. OG
05 Wirtschaftlichkeit & Steuer
Miete, Finanzierung, laufende Kosten und steuerliche Faktoren werden zusammengeführt. Die individuelle steuerliche Würdigung erfolgt mit der Steuerberatung.
3. OG
06 Kauf & Begleitung
Wir begleiten den Prozess von der Einordnung über Finanzierung und Kauf bis in die weitere Umsetzung.
4. OG und Dach
Erst wenn jedes Geschoss geprüft ist, trägt das Konzept.
Fragen & Antworten
§ 7i EStG ermöglicht unter den gesetzlichen Voraussetzungen erhöhte Absetzungen für bestimmte Aufwendungen an Baudenkmalen. Für begünstigte Aufwendungen sieht die Vorschrift im Jahr des Abschlusses der Baumaßnahme und in den folgenden sieben Jahren jeweils bis zu 9 Prozent sowie in den folgenden vier Jahren jeweils bis zu 7 Prozent vor.
Nein. Der gesamte Kaufpreis ist nicht automatisch die Bemessungsgrundlage der erhöhten Absetzung. Entscheidend sind die nach § 7i begünstigten Aufwendungen und deren Nachweis.
Bei einem erworbenen Denkmal können entsprechende Anschaffungskostenanteile nach § 7i nur berücksichtigt werden, soweit die zugehörigen Maßnahmen nach dem rechtswirksamen Abschluss des Erwerbsvertrags oder eines gleichstehenden Rechtsakts durchgeführt wurden und die weiteren Voraussetzungen erfüllt sind.
Die Maßnahmen müssen mit der nach Landesrecht zuständigen Stelle abgestimmt sein. Die Voraussetzungen und die Erforderlichkeit der Aufwendungen werden über eine entsprechende Bescheinigung nachgewiesen. Zuständigkeit und Verfahren richten sich nach dem jeweiligen Landesrecht.
Nein. Ein vertraglich oder wirtschaftlich ausgewiesener Sanierungsanteil ist nicht automatisch identisch mit den nach § 7i begünstigten und bescheinigten Aufwendungen.
§ 7i EStG selbst enthält keine pauschale zehnjährige Mindestvermietungsdauer als allgemeine Voraussetzung. Andere steuerliche Vorschriften und die individuelle Gestaltung können daneben relevant sein und gehören in die steuerliche Prüfung.
Für selbstgenutzte Baudenkmale kann unter den Voraussetzungen des § 10f EStG eine eigene steuerliche Regelung greifen. Dort können bestimmte Aufwendungen im Jahr des Abschlusses der Baumaßnahme und in den folgenden neun Kalenderjahren jeweils bis zu 9 Prozent wie Sonderausgaben berücksichtigt werden.
Ja, abhängig vom Projekt. Die KfW führt im Programm 261 auch Effizienzhaus-Denkmal-Stufen. Förderbedingungen verändern sich und müssen deshalb immer mit aktuellem Stand für das konkrete Projekt geprüft werden.
Die besondere Absetzung nach § 7i läuft aus. Die Immobilie und ihre wirtschaftlichen Faktoren bleiben bestehen. Deshalb gehören Miete, Finanzierung, Restschuld, Zustand, Instandhaltung und Standort bereits beim Kauf in die langfristige Betrachtung.
Nein. Denkmalschutz allein macht aus einer Immobilie kein gutes Investment. Standort, Kaufpreis, Finanzierung, Sanierungsstruktur, Vermietbarkeit, laufende Kosten und die persönliche Ausgangslage müssen zusammenpassen.
Dein nächster Schritt
Wir ordnen deine Ausgangslage, Finanzierung, Objekt, Sanierung, Wirtschaftlichkeit und steuerlichen Faktoren gemeinsam ein. So siehst du, ob Denkmal in dein Immobilienkonzept passt.
Denkmal für mich einordnenPersönlich · strukturiert · auf deine Situation bezogen