
Eine Rate, die du dauerhaft tragen kannst.
Deine Rate richtet sich nach deinem Einkommen und deinen Ausgaben. Eine feste Reserve bleibt dabei unangetastet.

Kapitalanlage mit persönlicher Begleitung
Du bringst deine Ziele mit. Gemeinsam klären wir deine Finanzierung, wählen eine bereits vermietete Wohnung aus und begleiten dich bis zur Unterschrift beim Notar.
5 kurze Fragen · kostenfrei und unverbindlich
Verstehen · Die Fragen vor dem Kauf
Zuerst klären wir deine Strategie und danach die Finanzierung. Die Wohnung suchen wir erst, wenn beides steht. So weißt du bei jeder Frage, woran du bist.
Verstehen · Deine Ziele
Deine Rate richtet sich nach deinem Einkommen und deinen Ausgaben. Eine feste Reserve bleibt dabei unangetastet.
Mieteinnahmen können dein Einkommen im Alter ergänzen.
Vermögen aufbauen, das du später weitergeben kannst.
Du siehst, welche Steuereffekte bei deinem Objekt wirken können.
Dein erster Kauf hält dir den Weg zu einem zweiten offen.
Ein Eigenheim, weniger Stunden im Beruf oder ein zweiter Kauf verändern, wie viel Rate heute zu dir passt.
Verstehen · Vier Bausteine
Die Miete trägt einen Teil von Rate und Kosten.
Je nach Objekt legst du monatlich etwas dazu.
Mit jeder Rate sinkt deine Restschuld und dein Anteil an der Wohnung wächst.
Die Rate zahlst du dafür jeden Monat selbst.
Abschreibung und Zinsen können sich auf deine Steuer auswirken.
Wie stark, hängt vom Objekt und von dir ab.
Mieten, Werte und Kosten verändern sich über die Jahre.
Eine Wertsteigerung rechnen wir als Annahme mit.
Dein 60-Tage-Fahrplan
Die vier Schritte laufen teilweise parallel. Du weißt jederzeit, was gerade passiert und was als Nächstes ansteht.
Tag 1–7
Was soll deine erste Immobilie leisten?
Du nimmst mit Ein gemeinsames Ziel und ein erster Überblick.
Tag 5–18
Welche Finanzierung passt zu dir?
Die verbindliche Kreditzusage gibt später die Bank.
Du nimmst mit Dein Budget und klare Kriterien für die Suche.
Tag 15–35
Welche Wohnung passt zu deinem Budget?
Du nimmst mit Eine Wohnung mit nachvollziehbarer Begründung.
Tag 28–60
Wie kommst du gut vorbereitet zum Notar?
Du nimmst mit Der beurkundete Kaufvertrag, sobald alle Voraussetzungen erfüllt sind.
Ob 60 Tage für dich realistisch sind, klären wir im ersten Gespräch.
Deinen 60-Tage-Plan anfragenPlanen · Die Rechnung
Für jede Wohnung bekommst du drei Rechnungen, für den Monat, nach zehn und nach dreißig Jahren. Jede rechnen wir einmal normal und einmal vorsichtig.
Hier zählt: Steuerliche Wirkung
Hier zählt: Mieteinnahmen
Hier zählt: Tilgung Entwicklung über die Jahre
Jeder Effekt zählt genau einmal. So siehst du, wovon dein Ergebnis abhängt und welcher Teil davon in deiner Hand liegt. Im ersten Gespräch rechnen wir mit einer echten Wohnung.
Entscheiden · Wer was macht
Deine Finanzierungszusage
Dein Kaufvertrag
Deine Steuerfragen
Bei jedem Schritt weißt du, wer gerade dran ist und was als Nächstes passiert.
Deinen 60-Tage-Plan anfragen
Entscheiden · Nach Tag 60
Wir binden die WEG-Verwaltung an und organisieren bei Bedarf eine Sondereigentumsverwaltung (SEV).
Einmal im Jahr schauen wir gemeinsam auf Miete, Kosten, Finanzierung und deine Pläne.
Ob ein zweiter Kauf sinnvoll ist, prüfen wir mit deinen aktuellen Zahlen.
Du bestimmst, ob dein Immobilienbestand wachsen soll.
Eigentümerbeschlüsse, Rücklagen und besondere Ereignisse liegen in deiner Verantwortung als Eigentümer.
Entscheiden · Dein Team
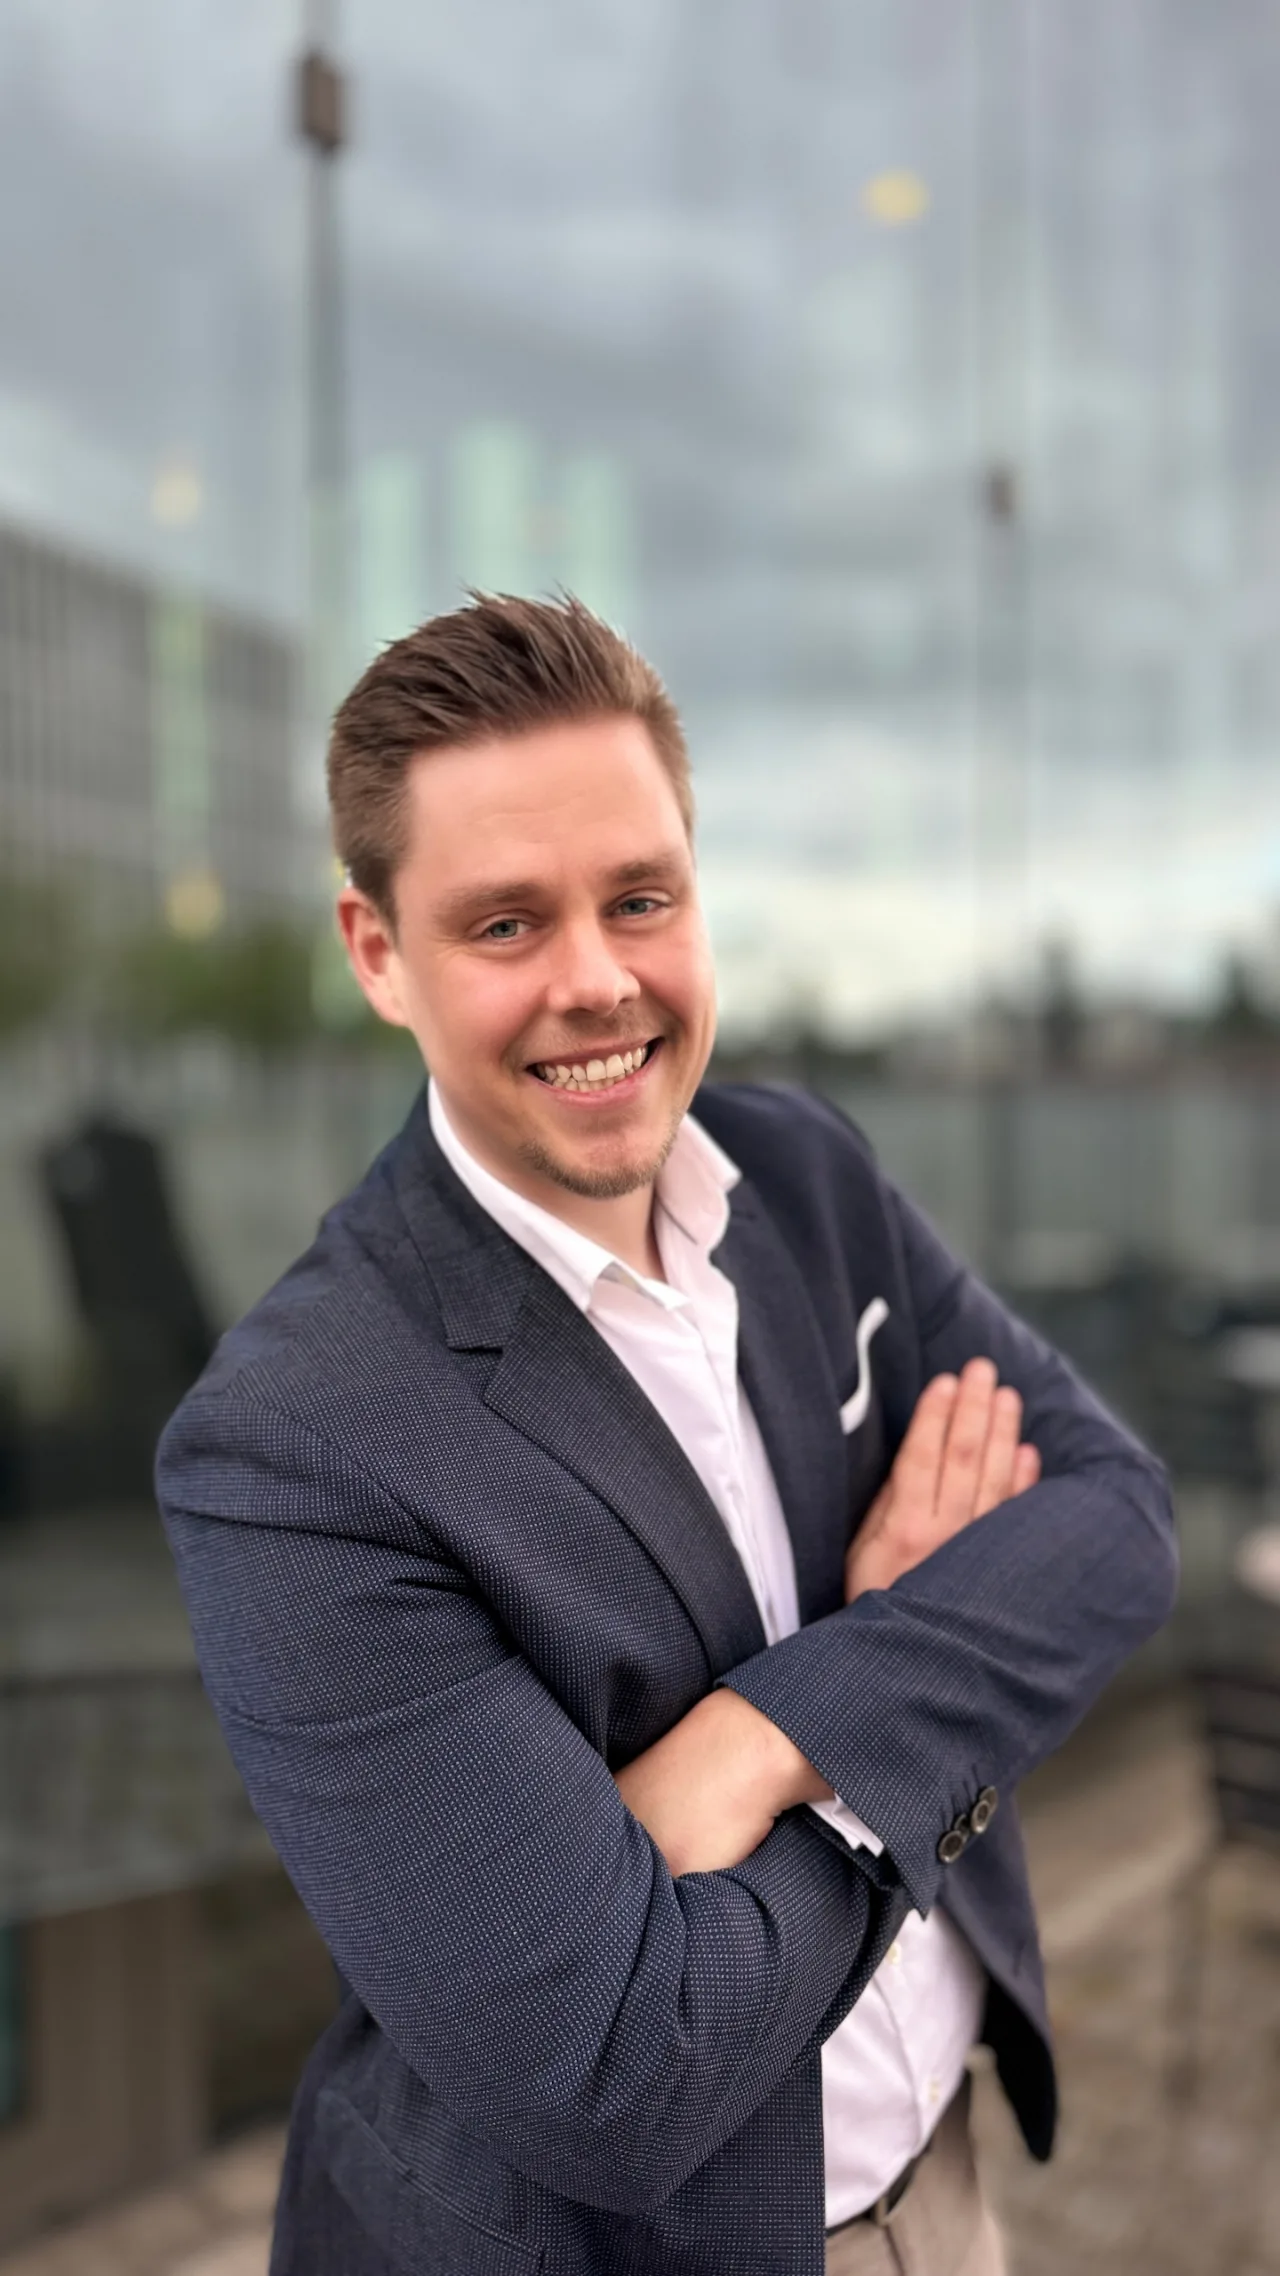
Daniel Föllmer
Gründer
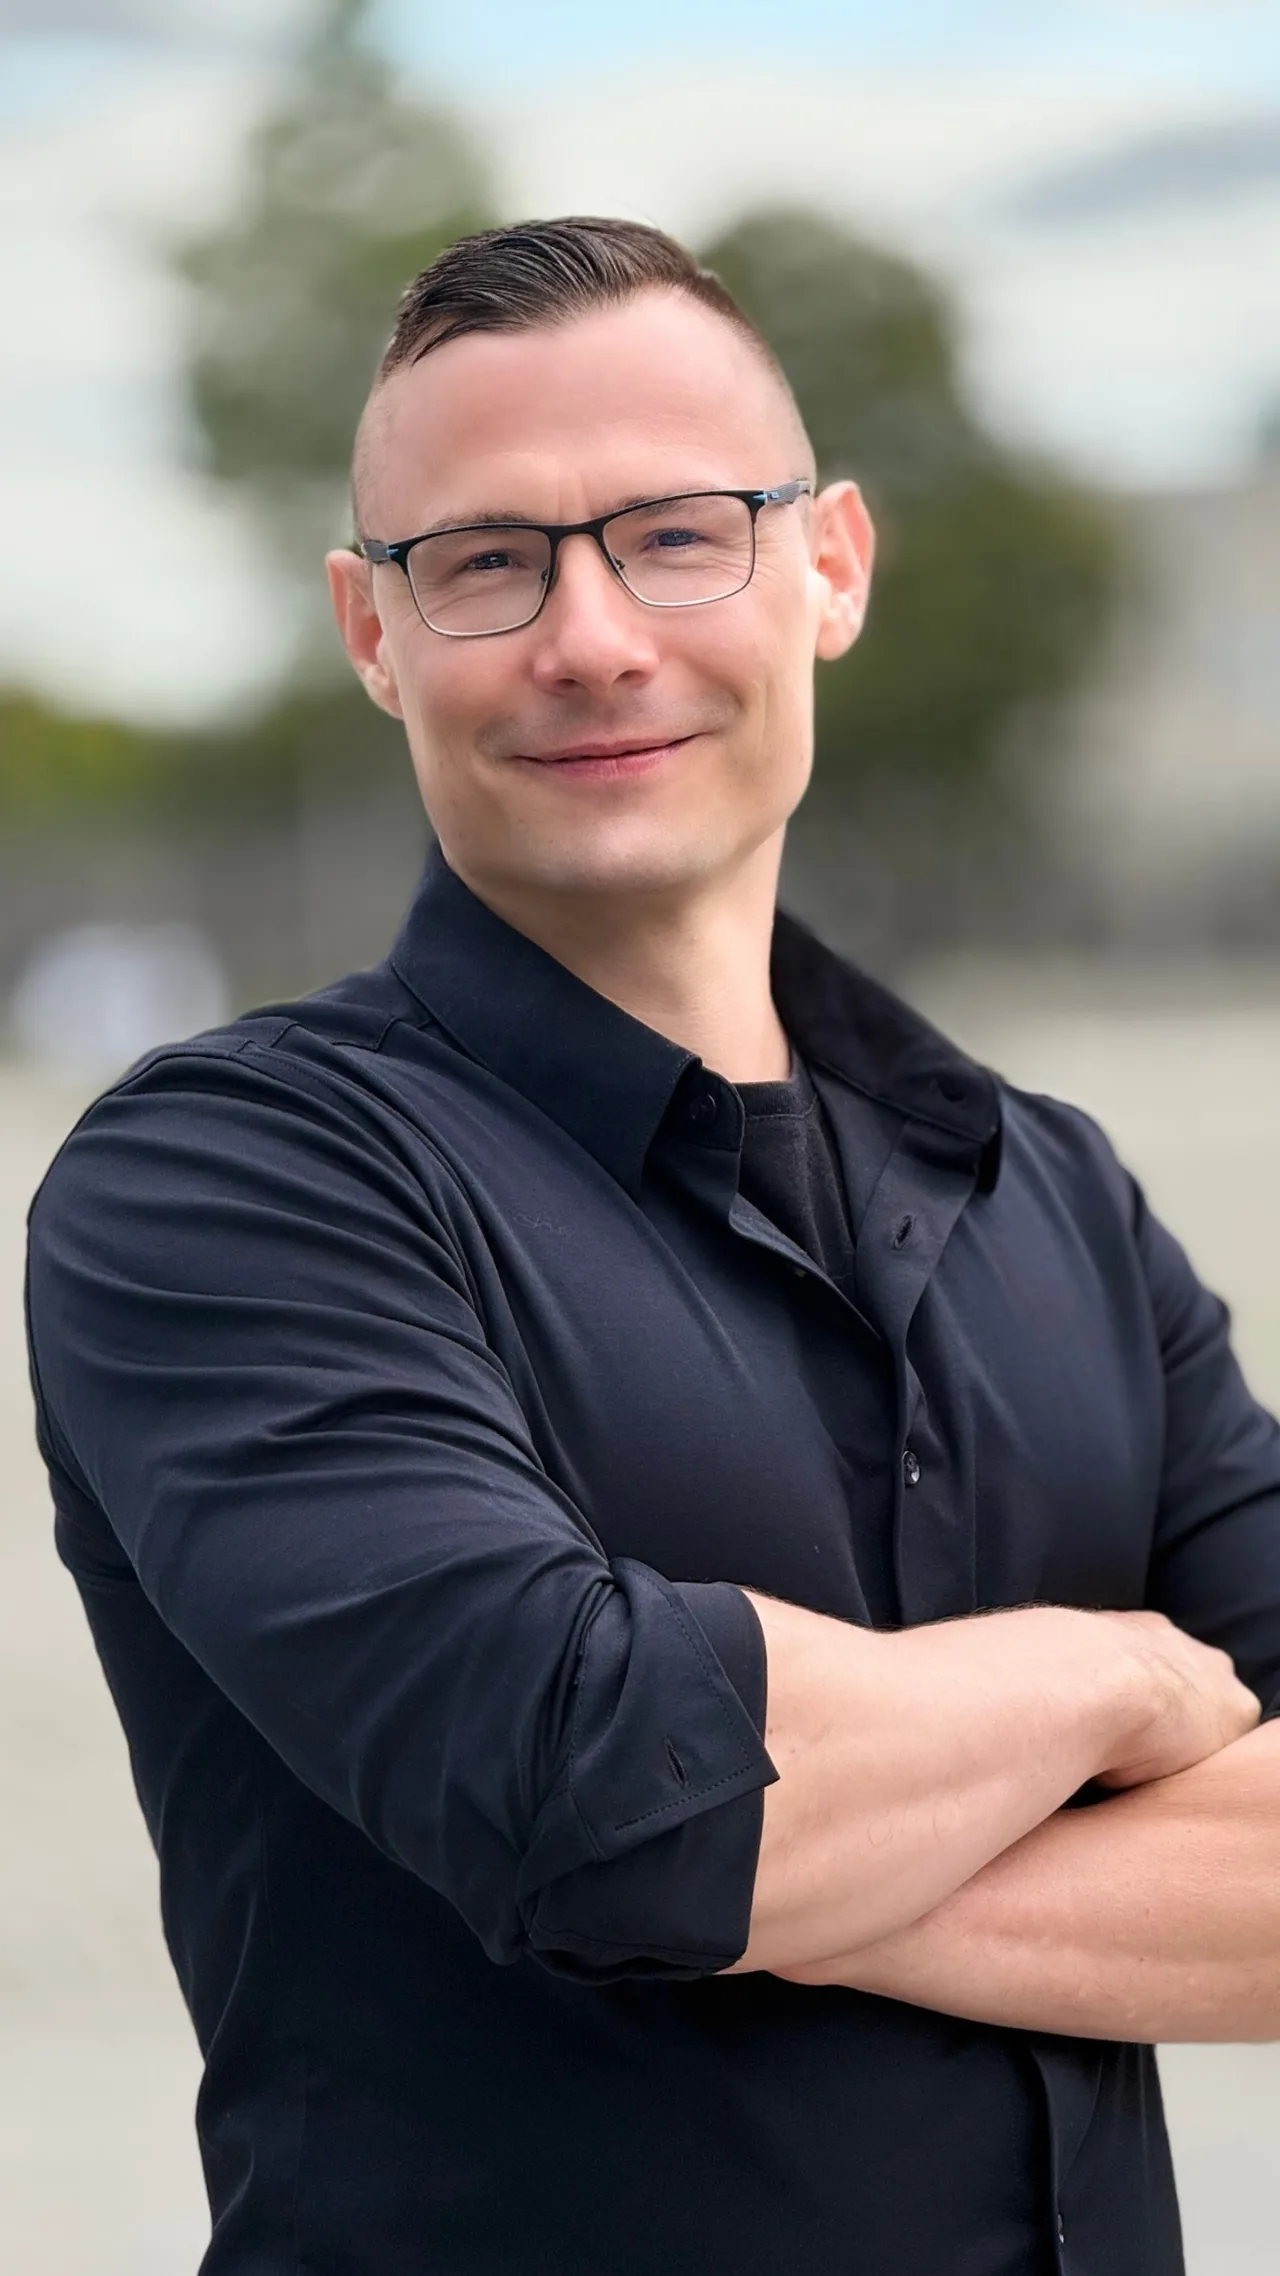
Tom Kündiger
Beratung
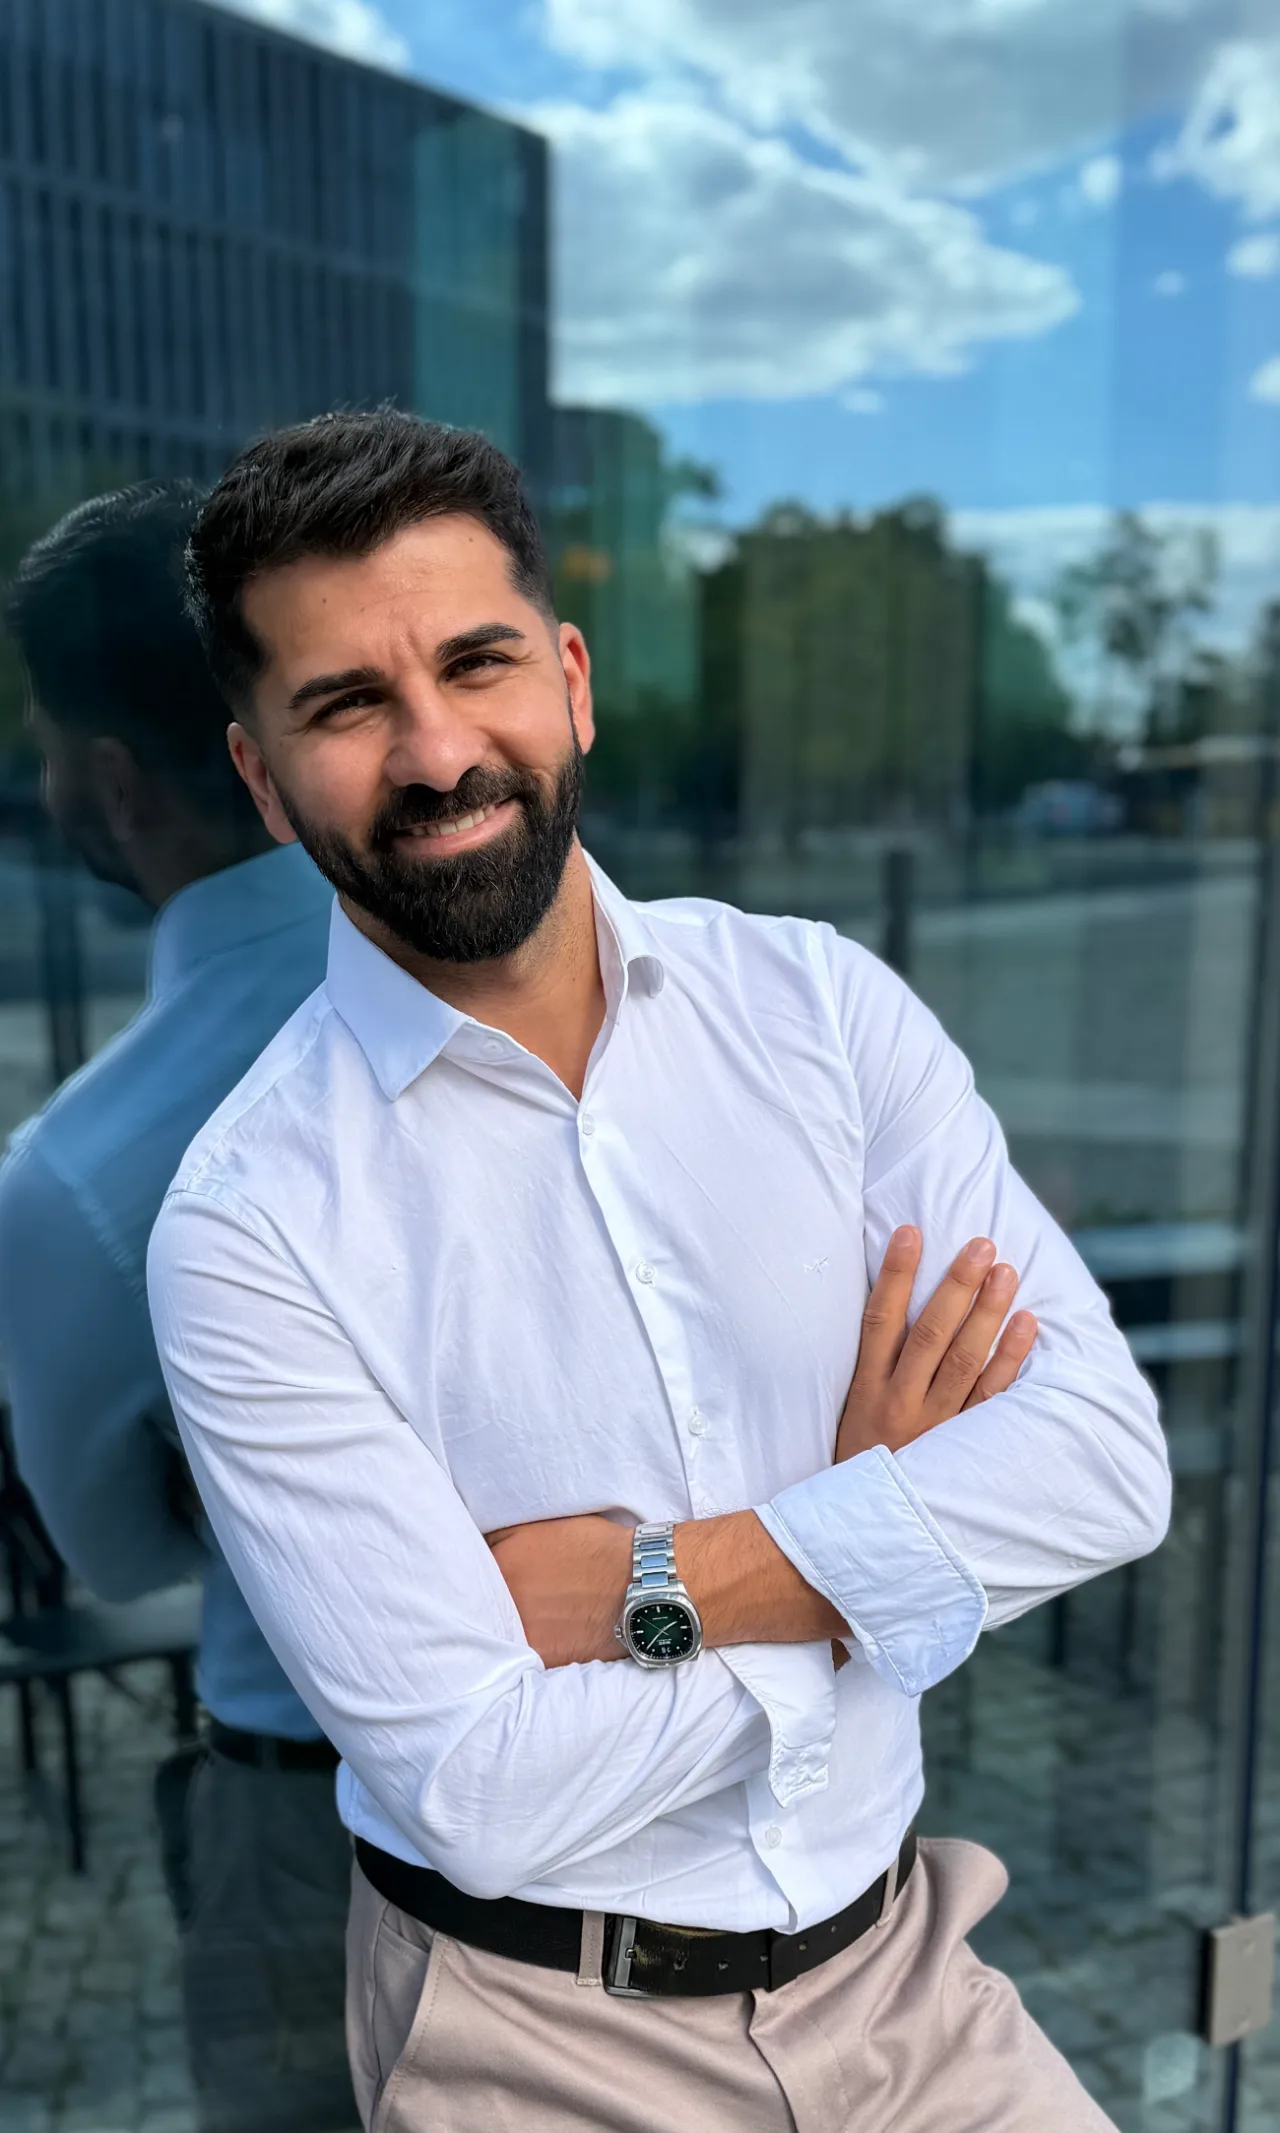
Nabil Hassan
Beratung
Stell deine Fragen, lass dir jede Unterlage erklären und vergleiche unsere Einschätzung mit deinen Zielen. Den nächsten Schritt gehst du, wenn du überzeugt bist.
Entscheiden · Deine Fragen
Nein. Die 60 Tage sind unser angestrebter Zeitraum bis zur notariellen Beurkundung bei einem geeigneten Kaufvorhaben. Verfügbarkeit, Finanzierung, Unterlagen und die erforderliche Prüfungszeit können den Ablauf verändern. Eigentumsumschreibung und Übergabe erfolgen nach dem Kaufvertragsfahrplan.
Das hängt von deiner Haushaltsrechnung, der Immobilie und der Bank ab. Neben dem Kaufpreis fallen in der Regel Erwerbsnebenkosten an; eine Reserve für unvorhergesehene Ausgaben ist wichtig. Wir betrachten deshalb unterschiedliche Finanzierungsstrukturen und ihren tatsächlichen Eigenmittelbedarf.
Möglich ist das je nach individueller Situation. Ein bestimmtes Nettogehalt allein sagt nicht aus, ob ein Darlehen tragbar ist. Entscheidend sind Einnahmen, Ausgaben, bestehende Verpflichtungen, Eigenmittel und das konkrete Objekt.
Mieteinnahmen können wesentlich zur Finanzierung beitragen. Ob sie Zinsen, Tilgung und Eigentümerkosten vollständig decken, zeigt erst die Rechnung. Während Leerstand oder bei Zahlungsausfällen läuft die Darlehensrate weiter.
Bei Vermietung können unter anderem Abschreibungen, Darlehenszinsen und bestimmte weitere Aufwendungen steuerlich relevant sein. Daraus folgt nicht automatisch eine Steuererstattung. Die Wirkung hängt vom steuerlichen Gesamtergebnis und deinen persönlichen Verhältnissen ab; die individuelle Prüfung übernimmt die Steuerberatung.
Bei einer bereits vermieteten Wohnung liegen in der Regel Mietvertrag und aktuelle Mietdaten vor. Bei einem Neubau können Miete und Fertigstellung noch von Prognosen beziehungsweise Projektfortschritt abhängen. Beide haben unterschiedliche Risiken und Prüfanforderungen. Der 60-Tage-Prozess dieser Seite richtet sich vor allem auf verfügbare, bereits vermietete Wohnungen.
Dann können Ausgaben steigen oder Mieteinnahmen fehlen. Deshalb berücksichtigen wir laufende Eigentümerkosten, Informationen zum Gebäude und eine finanzielle Reserve. Keine Verwaltung und keine Lage schließen diese Risiken vollständig aus.
Nicht jede Aufgabe musst du selbst übernehmen. Für die einzelnen Verwaltungsbereiche können geeignete Dienstleister eingebunden werden. Wir unterstützen die vertraglich vereinbarte Vorbereitung und Anbindung an diese Stellen. Welche laufenden Aufgaben ein Verwalter übernimmt, steht in seinem jeweiligen Vertrag.
Nein. Manche Ziele lassen sich bereits mit einer Immobilie verfolgen. Wenn du später erweitern möchtest, betrachten wir Finanzierung und Gesamtbestand erneut. Die Entscheidung triffst du anhand deiner Lebenssituation und der tatsächlichen Möglichkeiten.
Du beantwortest zunächst fünf Auswahlfragen zu Beruf, Immobilienerfahrung, Ziel, Eigenkapital und Einkommen. Danach hinterlässt du deine Kontaktdaten. Im Anschluss nehmen wir Kontakt mit dir auf, um das Kennenlernen abzustimmen. Mit der Anfrage kaufst du keine Immobilie und erhältst noch keine Finanzierungszusage.
Danach hinterlässt du deine Kontaktdaten und wir vereinbaren das erste Gespräch. Für dieses Gespräch reichen deine Ziele. Dort klären wir gemeinsam, ob eine Immobilie und unser Zeitplan zu dir passen.
5 kurze Fragen · kostenfrei und unverbindlich
Die 60 Tage beschreiben einen angestrebten Ablauf bis zur notariellen Beurkundung, keine Kauf-, Finanzierungs- oder Renditegarantie. Erwerbsnebenkosten, Mieteinnahmen, Steuern und spätere Vermögenswerte sind individuell zu prüfen. Umfang und Vergütung der Begleitung legen wir vor der Zusammenarbeit offen.